IMI: Guia Completo sobre o Imposto Municipal sobre Imóveis
O Imposto Municipal sobre Imóveis (IMI) é um imposto anual pago pelos proprietários de imóveis em Portugal e calculado com base no Valor Patrimonial Tributário (VPT) e na taxa definida pelo respetivo município. Compreender como funciona o IMI é essencial para saber quanto irá pagar, conhecer as isenções disponíveis e evitar pagamentos desnecessários.
Neste guia completo, explicamos o que é o IMI, como é calculado, quais as taxas aplicadas pelos municípios, quem pode beneficiar de isenção, as datas de pagamento e tudo o que precisa de saber para cumprir corretamente as suas obrigações fiscais.
✔ O IMI é calculado com base no Valor Patrimonial Tributário (VPT).
✔ As taxas variam consoante o município onde o imóvel está localizado.
✔ Existem isenções temporárias e permanentes para determinados contribuintes.
✔ O pagamento pode ser efetuado numa ou em várias prestações.
✔ Alguns proprietários podem ainda estar sujeitos ao Adicional ao IMI (AIMI).
O valor do IMI pode variar significativamente de imóvel para imóvel, mesmo dentro do mesmo concelho. Fatores como o Valor Patrimonial Tributário, a localização, a antiguidade do edifício e a taxa definida pela câmara municipal influenciam diretamente o imposto a pagar.
O que é o IMI?
O IMI, ou Imposto Municipal sobre Imóveis, é um imposto anual que incide sobre o valor patrimonial tributário (VPT) dos prédios (rústicos e urbanos) localizados em Portugal. Este imposto é de natureza municipal, o que significa que a receita gerada reverte diretamente para a câmara municipal da área onde o imóvel se encontra. O IMI é devido pelo proprietário do imóvel a 31 de dezembro do ano a que o imposto respeita.
O IMI constitui uma das principais fontes de receita dos municípios portugueses, permitindo financiar serviços públicos, infraestruturas e investimentos locais. Apesar de ser um imposto nacionalmente regulado, cada município possui alguma autonomia para definir a taxa aplicável dentro dos limites estabelecidos por lei.
Como é Calculado o IMI?
O cálculo do IMI é relativamente simples, mas depende de dois fatores cruciais: o Valor Patrimonial Tributário (VPT) do imóvel e a taxa de IMI definida pelo município. A fórmula é a seguinte:
IMI = Valor Patrimonial Tributário (VPT) × Taxa de IMI do Município
Embora a fórmula de cálculo seja simples, o elemento que mais influencia o valor final do imposto é o Valor Patrimonial Tributário (VPT). Por esse motivo, muitos proprietários solicitam periodicamente a reavaliação do imóvel junto da Autoridade Tributária quando consideram que o VPT está acima do valor que resulta da aplicação das regras legais.
Valor Patrimonial Tributário (VPT)
O VPT é o valor fiscal do imóvel, determinado pela Autoridade Tributária e Aduaneira, e não corresponde necessariamente ao seu valor de mercado. Este valor é influenciado por diversos elementos, tais como:
Área do Imóvel: A área bruta de construção e a área do terreno.
Localização: O coeficiente de localização, que reflete a valorização da zona onde o imóvel se insere.
Idade do Prédio: O coeficiente de vetustez, que considera a idade do imóvel.
Qualidade e Conforto: O coeficiente de qualidade e conforto, que avalia as características construtivas e o nível de equipamentos.
Preço por Metro Quadrado: Um valor base definido pelo Estado. Para 2026, o preço médio de construção por metro quadrado para efeitos de IMI foi atualizado para 712,50 euros, um aumento face aos 665 euros de 2025.
É possível consultar o VPT de um imóvel na caderneta predial, disponível no Portal das Finanças. Qualquer alteração a este valor pode ter um impacto direto no IMI a pagar.
Uma atualização do VPT pode resultar numa redução do IMI a pagar quando determinados coeficientes, como a idade do imóvel ou outros fatores de avaliação, deixem de refletir corretamente a realidade. Antes de solicitar uma reavaliação, é aconselhável verificar se essa alteração poderá efetivamente reduzir o imposto.
Taxas de IMI por Município
As taxas de IMI são anualmente fixadas por cada município, dentro de limites estabelecidos por lei. Para prédios urbanos, as taxas variam entre 0,3% e 0,45%. Para prédios rústicos, a taxa é de 0,8%.
Em 2026, a maioria dos municípios portugueses optou por aplicar a taxa mínima de 0,3% para prédios urbanos. Contudo, é fundamental verificar a taxa específica do concelho onde o imóvel está localizado, uma vez que alguns municípios podem aplicar taxas diferentes ou oferecer benefícios adicionais.
Além da taxa base, muitos municípios aplicam o IMI Familiar, um desconto fixo no valor do imposto para agregados familiares com dependentes. Este desconto é atribuído automaticamente, desde que a composição do agregado familiar esteja devidamente registada no Portal das Finanças até 15 de fevereiro. Os valores típicos de desconto são:
30 euros para famílias com um filho.
70 euros para famílias com dois filhos.
140 euros para famílias com três ou mais filhos.
Embora muitos municípios apliquem a taxa mínima permitida por lei, existem diferenças entre concelhos que podem representar uma poupança significativa ao longo dos anos, especialmente para proprietários de imóveis com elevado Valor Patrimonial Tributário. Antes de comprar casa, é aconselhável consultar a taxa de IMI praticada pelo município.
Isenções Possíveis do IMI
Existem diversas situações em que os proprietários podem beneficiar de isenção do IMI, que podem ser permanentes ou temporárias.
Isenção Permanente
Destinada a agregados familiares com baixos rendimentos, esta isenção aplica-se quando o rendimento bruto anual do agregado não excede 15.450 euros e o Valor Patrimonial Tributário total dos imóveis detidos não ultrapassa os 67.260 euros.
Isenção Temporária
Concedida por um período de três anos, esta isenção destina-se a imóveis adquiridos para habitação própria e permanente. Para ter direito, o VPT do imóvel não pode exceder 125.000 euros e o rendimento bruto anual do agregado familiar não pode ser superior a 153.300 euros.
Outras Isenções e Benefícios
Para além das isenções permanentes e temporárias do IMI, existem outros benefícios fiscais relacionados com determinados tipos de imóveis ou programas de incentivo à habitação e à reabilitação urbana.
IMT Jovem: Embora seja uma isenção de IMT (Imposto Municipal sobre as Transmissões Onerosas de Imóveis) e Imposto de Selo, é um benefício relevante para jovens até 35 anos na compra da primeira casa, com limites de VPT específicos.
Reabilitação Urbana: Imóveis objeto de reabilitação urbana, inseridos em áreas de reabilitação urbana ou construídos há mais de 30 anos, podem beneficiar de isenções.
PAA (Programa de Apoio ao Arrendamento): Prédios urbanos ou frações autónomas adquiridos, reabilitados ou construídos para afetação a este programa podem estar isentos.
Quem tem de pagar IMI?
O IMI é devido por quem seja proprietário, usufrutuário ou superficiário do imóvel em 31 de dezembro do ano a que o imposto respeita. Isto significa que quem detém o imóvel nessa data será responsável pelo pagamento do imposto no ano seguinte, independentemente da data em que venha a receber a nota de liquidação.
Datas de Pagamento do IMI
O pagamento do IMI ocorre anualmente, geralmente a partir de maio, após a Autoridade Tributária enviar a nota de liquidação. Os prazos de pagamento variam consoante o valor total do imposto:
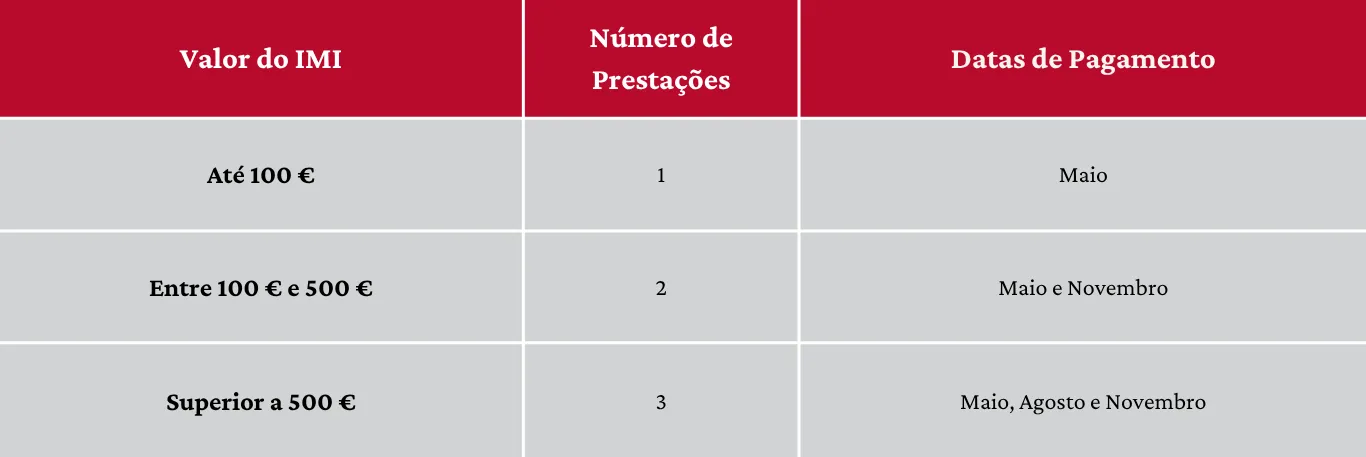
É importante salientar que, mesmo que o pagamento seja faseado, é possível optar por liquidar o valor total numa única prestação em maio, caso o contribuinte assim o deseje.
Adicional ao IMI (AIMI)
Para além do IMI, existe o Adicional ao Imposto Municipal sobre Imóveis (AIMI), que incide sobre a soma dos Valores Patrimoniais Tributários (VPT) de prédios urbanos habitacionais e terrenos para construção, quando o valor total excede 600.000 euros para pessoas singulares e heranças indivisas. As taxas do AIMI variam consoante o sujeito passivo e o valor tributável.
O IMI é um dos principais impostos associados à propriedade de imóveis em Portugal e conhecer o seu funcionamento permite evitar erros, aproveitar benefícios fiscais e planear melhor os encargos anuais. Compreender como é calculado o Valor Patrimonial Tributário, as taxas aplicadas pelo município, as isenções disponíveis e os prazos de pagamento ajuda proprietários, investidores e futuros compradores a tomar decisões mais informadas.
Sempre que existam dúvidas sobre o cálculo do imposto ou sobre a elegibilidade para benefícios fiscais, recomenda-se a consulta da Autoridade Tributária ou de um profissional especializado em fiscalidade imobiliária.
Artigos Relacionados
Segue e compartilha
Últimos posts